Domain verunfallte.de kaufen?
Wir ziehen mit dem Projekt
verunfallte.de um.
Sind Sie am Kauf der Domain
verunfallte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verunfallte.de kaufen?
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
Ähnliche Suchbegriffe für Teilnehmer
Top-Angebote
Produkte zum Begriff Teilnehmer:
-
Selfsat H22dCSS+ Unicable 2 Antenne 24 TeilnehmerSelfsat H22dCSS+ Unicable 2 Antenne 24 Teilnehmer Selfsat H2 2dCSS+ mit einem U nicable 2 LNB (SCR -LNB kompatibel zu EN50494 / EN50607 ) 1 SCR 2 Ausgang für bis zu 24 JESS taugliche Geräte 8 SCR Frequenzen sind abwärtskompatibel zu EN50494 Vereinfacht die Montage komplexer Verteilungen im Haus - d adurch Einsparung an Material- und Arbeitskosten. Modernes, Flaches Design Alle Halterungsvarianten im Lieferumfang Hinweis zur Ausrichtung: Die Antenne reagiert bei Benutzung eines Satellitenmessgerätes wie eine konventionelle Satantenne ( Single LNB). Es ist kein spezielles Messgerät zum Ausrichten der Antenne nötig. Unicable (SCR) Frequenzen: CH01: 1210 MHz CH02: 1420 MHz CH03: 1680 MHz CH04: 2040 MHz CH05: 1005 MHz CH06: 1050 MHz CH07: 1095 MHz CH08: 1140 MHz CH09: 1260 MHz CH10: 1305 MHz CH11: 1350 MHz CH12: 1475 MHz CH13: 1520 MHz CH14: 1565 MHz CH15: 1610 MHz CH16: 1725 MHz CH17: 1770 MHz CH18: 1815 MHz CH19: 1860 MHz CH20: 1905 MHz CH21: 1950 MHz CH22: 1995 MHz CH23: 2085 MHz CH24: 2130 MHz Technische Daten (Allgemein): Polarisation: Vertikal & Horizontal Antennengewinn: 34.5dBi (bei 12.7GHz) Eingangsfrequenz: 10.7 ~ 11.7 GHz / 11.7 ~ 12.75 GHz LO Frequenz: 9.75 GHz / 10.6 GHz LO Abweichung: ± 1 MHz (bei 25°C) LO Stabillität: ± 3 MHz (bei -40 ~ 60°C) LO Phasenrauschen: 60 dBc/Hz (Max.) (bei 1 kHz) 75 dBc/Hz (Max.) (bei 10 kHz) 100 dBc/Hz (Max.) (bei 100 kHz) Rauschmaß: 0,8 dB (Typ.) Kreuzpolarisation Isolation: 20 dB (Min.) P 1dB: 0 dBm (Min.) Ausgabe VSWR: 2.0 : 1 (Max.) Stromaufnahme: 250 mA (bei 13V) (Max.) Ausgang Anschluss: 75 Ω F typ Betriebstemperatur: -40 °C ~ +60°C Größe (B x T x H): 566 x 300 x 65mm Gewicht: 7.0kg Technische Daten (SatCR - Ausgang): Konversionsgewinn außerhalb der AGC: 60dB (Min.) Gewinn Variation: 7.5dB P -P (Max.) IF AGC Ausgangssoll Stufe im CW Modus: -32~-17dBm Kontrolsignal: CENELEC EN-50494 bzw. EN50607 Im Lieferumfang enthalten: SELFSAT H22dCSS+ Unicable 2 Satellitenantenne Unicable 2 LNB für bis zu 24 Teilnehmer Masthalterung mit Befestigungsschelle Wandhalterung Fensterhalterung Standfuß Aufbauanleitung Schraubensatz Werkzeug199,00 €*Versand: 6,85 €Sichere Weiterleitung zum Anbieter
-
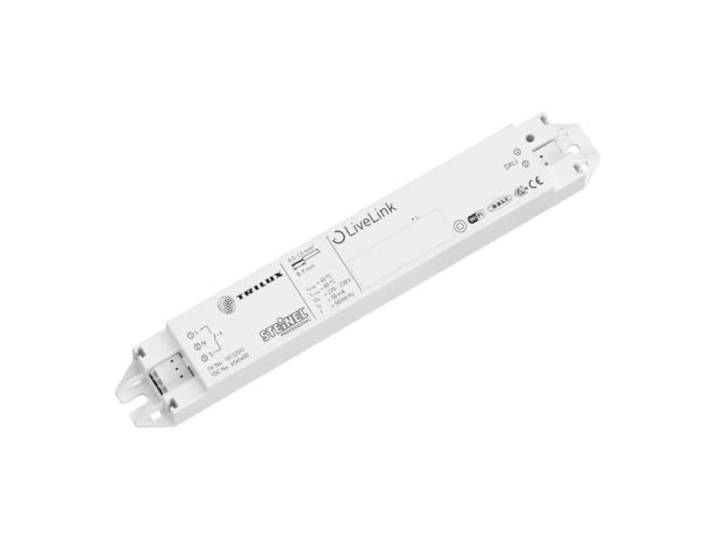
Steinel Steuergerät 64 DALI-Teilnehmer LIVELINK CONTROLLERSteinel Steuergerät 64 DALI-Teilnehmer LIVELINK CONTROLLER. Das Herzstück des Lichtmanagementsystems. LiveLink Steuergerät mit kompakter Bautiefe von nur 21mm, universelle DALI-Schnittstelle zur Ansteuerung und Versorgung von bis zu 16 Leuchtengruppen und 64 Einzelkomponenten, Direktanschluss für 1 Taster, Steuerung über Tablet, Smartphone oder Taster, Schutz durch autark verschlüsseltes WLAN-Netz, stromausfallsichere Speicherung der Montageart: sonstige Farbe:Weiß289,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Welche Schritte kann man unternehmen, um angemessenen Schadensersatz bei einem Unfall oder Schaden zu erhalten?
1. Dokumentiere den Unfallort und die Schäden so genau wie möglich. 2. Informiere die Versicherung und reiche alle relevanten Unterlagen ein. 3. Suche gegebenenfalls rechtlichen Beistand, um deine Ansprüche durchzusetzen. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wer meldet Schaden bei Haftpflichtversicherung?
Wer meldet Schaden bei Haftpflichtversicherung? In der Regel meldet der Versicherungsnehmer den Schaden bei seiner Haftpflichtversicherung. Dabei ist es wichtig, den Schaden so schnell wie möglich zu melden, um den Versicherungsprozess zu starten. Oftmals ist eine Schadenmeldung online oder telefonisch möglich. Es ist ratsam, alle relevanten Informationen zum Schadenfall bereitzuhalten, um den Prozess zu beschleunigen. Im Anschluss wird die Versicherung den Schaden prüfen und gegebenenfalls regulieren. **
Wie lange dauert eine Schadensmeldung bei der Versicherung?
Die Dauer einer Schadensmeldung bei der Versicherung kann variieren, abhängig von der Art des Schadens und der jeweiligen Versicherungsgesellschaft. In der Regel sollte die Schadensmeldung jedoch so schnell wie möglich erfolgen, um den Prozess zu beschleunigen. Einige Versicherungen bieten mittlerweile Online-Formulare oder Apps an, die es ermöglichen, Schadensmeldungen schnell und unkompliziert einzureichen. Nachdem die Schadensmeldung eingereicht wurde, wird die Versicherung den Schaden prüfen und die Bearbeitungszeit kann je nach Komplexität des Falls variieren. Es ist ratsam, regelmäßig mit der Versicherung in Kontakt zu bleiben, um den Fortschritt der Schadensregulierung zu verfolgen und eventuelle Rückfragen zu klären. **
Wie funktioniert die Schadensregulierung nach einem Unfall?
Die Schadensregulierung nach einem Unfall erfolgt in der Regel über die Versicherungen der beteiligten Parteien. Zunächst muss der Unfall bei der eigenen Versicherung gemeldet werden. Anschließend wird der Schaden begutachtet und die Höhe des Schadens ermittelt. Die Versicherungen der beteiligten Parteien klären dann untereinander die Schuldfrage und übernehmen die Kosten für die Reparatur oder den Ersatz des beschädigten Fahrzeugs. **
Top-Angebote
Produkte zum Begriff Teilnehmer:
-
Selfsat H22dCSS+ Unicable 2 Antenne 24 TeilnehmerSelfsat H22dCSS+ Unicable 2 Antenne 24 Teilnehmer Selfsat H2 2dCSS+ mit einem U nicable 2 LNB (SCR -LNB kompatibel zu EN50494 / EN50607 ) 1 SCR 2 Ausgang für bis zu 24 JESS taugliche Geräte 8 SCR Frequenzen sind abwärtskompatibel zu EN50494 Vereinfacht die Montage komplexer Verteilungen im Haus - d adurch Einsparung an Material- und Arbeitskosten. Modernes, Flaches Design Alle Halterungsvarianten im Lieferumfang Hinweis zur Ausrichtung: Die Antenne reagiert bei Benutzung eines Satellitenmessgerätes wie eine konventionelle Satantenne ( Single LNB). Es ist kein spezielles Messgerät zum Ausrichten der Antenne nötig. Unicable (SCR) Frequenzen: CH01: 1210 MHz CH02: 1420 MHz CH03: 1680 MHz CH04: 2040 MHz CH05: 1005 MHz CH06: 1050 MHz CH07: 1095 MHz CH08: 1140 MHz CH09: 1260 MHz CH10: 1305 MHz CH11: 1350 MHz CH12: 1475 MHz CH13: 1520 MHz CH14: 1565 MHz CH15: 1610 MHz CH16: 1725 MHz CH17: 1770 MHz CH18: 1815 MHz CH19: 1860 MHz CH20: 1905 MHz CH21: 1950 MHz CH22: 1995 MHz CH23: 2085 MHz CH24: 2130 MHz Technische Daten (Allgemein): Polarisation: Vertikal & Horizontal Antennengewinn: 34.5dBi (bei 12.7GHz) Eingangsfrequenz: 10.7 ~ 11.7 GHz / 11.7 ~ 12.75 GHz LO Frequenz: 9.75 GHz / 10.6 GHz LO Abweichung: ± 1 MHz (bei 25°C) LO Stabillität: ± 3 MHz (bei -40 ~ 60°C) LO Phasenrauschen: 60 dBc/Hz (Max.) (bei 1 kHz) 75 dBc/Hz (Max.) (bei 10 kHz) 100 dBc/Hz (Max.) (bei 100 kHz) Rauschmaß: 0,8 dB (Typ.) Kreuzpolarisation Isolation: 20 dB (Min.) P 1dB: 0 dBm (Min.) Ausgabe VSWR: 2.0 : 1 (Max.) Stromaufnahme: 250 mA (bei 13V) (Max.) Ausgang Anschluss: 75 Ω F typ Betriebstemperatur: -40 °C ~ +60°C Größe (B x T x H): 566 x 300 x 65mm Gewicht: 7.0kg Technische Daten (SatCR - Ausgang): Konversionsgewinn außerhalb der AGC: 60dB (Min.) Gewinn Variation: 7.5dB P -P (Max.) IF AGC Ausgangssoll Stufe im CW Modus: -32~-17dBm Kontrolsignal: CENELEC EN-50494 bzw. EN50607 Im Lieferumfang enthalten: SELFSAT H22dCSS+ Unicable 2 Satellitenantenne Unicable 2 LNB für bis zu 24 Teilnehmer Masthalterung mit Befestigungsschelle Wandhalterung Fensterhalterung Standfuß Aufbauanleitung Schraubensatz Werkzeug199,00 €*Versand: 6,85 €Sichere Weiterleitung zum Anbieter
-
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Welche Schritte kann man unternehmen, um angemessenen Schadensersatz bei einem Unfall oder Schaden zu erhalten?
1. Dokumentiere den Unfallort und die Schäden so genau wie möglich. 2. Informiere die Versicherung und reiche alle relevanten Unterlagen ein. 3. Suche gegebenenfalls rechtlichen Beistand, um deine Ansprüche durchzusetzen. **
Ähnliche Suchbegriffe für Teilnehmer
-
Steinel Steuergerät 64 DALI-Teilnehmer LIVELINK CONTROLLERSteinel Steuergerät 64 DALI-Teilnehmer LIVELINK CONTROLLER. Das Herzstück des Lichtmanagementsystems. LiveLink Steuergerät mit kompakter Bautiefe von nur 21mm, universelle DALI-Schnittstelle zur Ansteuerung und Versorgung von bis zu 16 Leuchtengruppen und 64 Einzelkomponenten, Direktanschluss für 1 Taster, Steuerung über Tablet, Smartphone oder Taster, Schutz durch autark verschlüsseltes WLAN-Netz, stromausfallsichere Speicherung der Montageart: sonstige Farbe:Weiß289,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Belden Profibus-DP-Teilnehmer 0970 PSL 213Versorgungsspannung bei DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen seriell RS-485=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für I...624,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wer meldet Schaden bei Haftpflichtversicherung?
Wer meldet Schaden bei Haftpflichtversicherung? In der Regel meldet der Versicherungsnehmer den Schaden bei seiner Haftpflichtversicherung. Dabei ist es wichtig, den Schaden so schnell wie möglich zu melden, um den Versicherungsprozess zu starten. Oftmals ist eine Schadenmeldung online oder telefonisch möglich. Es ist ratsam, alle relevanten Informationen zum Schadenfall bereitzuhalten, um den Prozess zu beschleunigen. Im Anschluss wird die Versicherung den Schaden prüfen und gegebenenfalls regulieren. **
-
Wie lange dauert eine Schadensmeldung bei der Versicherung?
Die Dauer einer Schadensmeldung bei der Versicherung kann variieren, abhängig von der Art des Schadens und der jeweiligen Versicherungsgesellschaft. In der Regel sollte die Schadensmeldung jedoch so schnell wie möglich erfolgen, um den Prozess zu beschleunigen. Einige Versicherungen bieten mittlerweile Online-Formulare oder Apps an, die es ermöglichen, Schadensmeldungen schnell und unkompliziert einzureichen. Nachdem die Schadensmeldung eingereicht wurde, wird die Versicherung den Schaden prüfen und die Bearbeitungszeit kann je nach Komplexität des Falls variieren. Es ist ratsam, regelmäßig mit der Versicherung in Kontakt zu bleiben, um den Fortschritt der Schadensregulierung zu verfolgen und eventuelle Rückfragen zu klären. **
-
Wie funktioniert die Schadensregulierung nach einem Unfall?
Die Schadensregulierung nach einem Unfall erfolgt in der Regel über die Versicherungen der beteiligten Parteien. Zunächst muss der Unfall bei der eigenen Versicherung gemeldet werden. Anschließend wird der Schaden begutachtet und die Höhe des Schadens ermittelt. Die Versicherungen der beteiligten Parteien klären dann untereinander die Schuldfrage und übernehmen die Kosten für die Reparatur oder den Ersatz des beschädigten Fahrzeugs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.